
美国汽车后市场电商与传统渠道战斗正酣,电商斗志高昂,攻城掠地,今天来看看最新的战报。
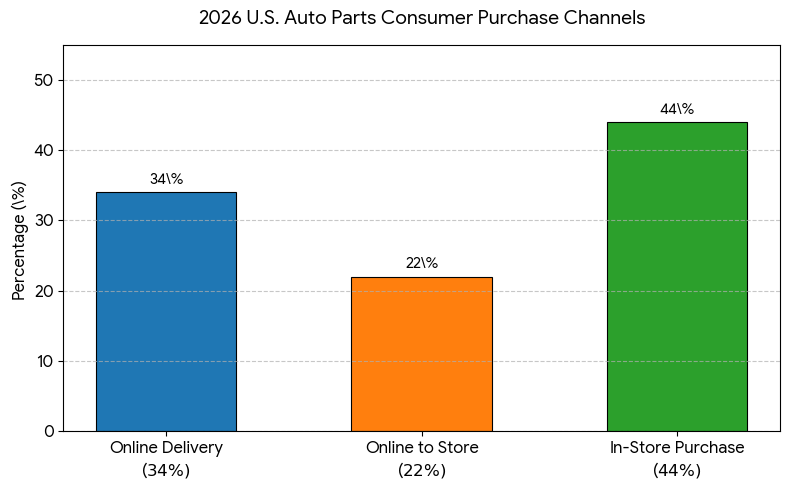
根据 SEMA 2026最新市场报告 数据,美国消费者的汽配购买行为已经彻底数字化,56% 的汽配购买行为始于线上。具体的线上线下全渠道份额分配如下——超过半数的消费者已经使用网络解决零配件需求。
2026年最新四大核心发展趋势
1. 平台两极分化:第三方平台主导,独立站深挖门槛
- 平台大头: 亚马逊(Amazon)、eBay 和 RockAuto 等纯电商平台或第三方零售商占领了线上 70.2% 的绝对市场份额,它们是 DIY 玩家的最爱。
- 亚马逊(Amazon)的汽配和汽车后市场业务已经膨胀为一个年销售额达 137.3 亿美元的庞然大物。它在亚马逊平台的所有品类中排名第12位,平均客单价(ASP)高达 42.26 美元。
- 汽车照明系统是亚马逊后市场中占统治地位的类目,约占亚马逊整个汽车后市场销售总额的 8%(年销售额超 11 亿美元)。近期同比飙升 26%。
- 内饰与外观升级件则是流量与GMV双冠。包括车身包围、脚垫、汽车车衣、座椅套、后备箱盖板等。这是亚马逊上搜索量和交易量最大的类目。由于这类产品带有强烈的个性和DIY装饰属性,3P(第三方)卖家在亚马逊上极为活跃,并占据了该细分 niches 60% 以上的销售额。
- 传动与底盘件类目则是黑马。传动系统零部件(Transmission parts)约占亚马逊车品总销量的 7%。悬挂系统(Suspension,如减震器 Shocks/Struts)近期迎来了 22% 的爆发式年增长。
- 传统巨头反扑: AutoZone 和 O’Reilly Auto Parts 等线下传统巨头的线上业务也已砍下近 9% 的线上份额,并通过 NASCAR 赛事赞助等高调营销疯狂抢夺数字流量。
- 传统巨头利用自己已经建成的覆盖全美的销售网络,主要在送达及时性上展开与电商平台的竞争。
- 扩建中间仓库,拓展DIFM业务,为周边汽修店提供及时的配件配送服务。
- 如同中国O2O应用兴起的那几年,传统巨头借助覆盖全美人力网络开始“地推”服务。这极大地收拢了各地的DIFM业务。
2. 车型目录(Fitment Data) 成为最核心的生死线
过去线上买汽配最大的痛点是“买错退货”。最新情况是,各大电商平台和独立站正在全力普及 “智能车型目录”(Stable AR Fitment & ACES/PIES标准)。消费者只要输入年份、品牌、型号(Year, Make, Model),AI 就能100%锁死适用配件。拥有高质量适配数据的卖家,退货率比行业平均水平低 40% 以上。
3. B2C 依然是主力,但 B2B 电商正成为新蓝海
- B2C 占绝对主导(65.1%): 主要是美国庞大的 DIY(自己修车)群体在通胀背景下,为了省下高昂的人工费,选择在线上买刹车片、滤清器、雨刮器等易损件自行更换。
- B2B 快速数字化: 传统上独立维修厂(DIFM )修车需要打电话给本地经销商送货。现在,越来越多年轻一代的修车厂老板开始使用专门的 B2B 汽配采购电商系统,追求一键下单和2小时内送达的极速供应链。
4. 中国汽配出海大杀四方
在目前的市场红利下,拥有强大制造供应链的中国汽配跨境电商表现极为抢眼。由于去掉了美国多层分销商的盘剥,出海汽配在亚马逊等平台上的平均毛利率仍能维持在 60% 以上,部分优秀的跨境出海企业近期在北美市场甚至实现了 GMV 同比翻倍的逆势增长。